Новият режим на Европейския съюз за внос на стомана от трети страни създава сериозни рискове за реализацията на стратегически енергийни и инфраструктурни проекти. Новите по-ниски тарифни квоти и по-високи мита могат да окажат пряк натиск върху цените, сроковете за изпълнение и договорните условия по проекти, които вече са планирани или са в процес на реализация. Темата е особено важна за строителния сектор, в който стоманата и желязото са сред основните материали при изпълнението на редица проекти. При тях предварително са определени конкретни технически характеристики, количества, параметри и срокове за доставка и изпълнение, което ограничава възможностите за бърза замяна на даден продукт или производител и създава рискове от забавяне на строителството. Новите правила предвиждат безмитната квота за внос на стомана да бъде намалена средно с около 47% спрямо досегашните нива, докато количествата над квотата ще бъдат облагани с 50% мито — два пъти повече от досегашния размер. Именно отражението на тези промени върху вече поети договорни ангажименти и фиксирани бюджетни рамки бе сред основните въпроси, поставени от индустриалния и строителния сектор в рамките на публичната консултация на Европейската комисия. От различни сектори предупреждават, че прилагането на новия режим към доставки по вече сключени договори може съществено да промени икономическите условия, при които са договорени съответните проекти. Рискът е особено значим при публичните проекти за стратегическа инфраструктура. При вече сключени договори евентуалната необходимост от промяна на доставчик или продукт в кратки срокове може да изисква нови процедури за техническо одобрение. Това би могло да доведе до забавяне на проектите и до увеличаване на разходите по договорите, включително до необходимост от допълнително публично финансиране. Особено внимание строителният бранш и българските браншови организации обръщат на проектите от национално и европейско значение, включително изграждането на газопреносна и енергийна инфраструктура. При тях стоманените продукти често трябва да отговарят на специфични технически параметри, стандарти и изисквания, определени от възложителя. В подобни случаи промяна на производителя или конкретния продукт би могла да наложи нова техническа оценка, промени в проектната документация и допълнителни процедури по съгласуване. Това неминуемо създава риск за сроковете на изпълнение, сигурността на доставките и надеждността на енергийната инфраструктура, включително при развитието на трансграничната енергийна свързаност. Затова в рамките на публичния дебат браншовите организации настояват при прилагането на новия регламент да бъде анализирано въздействието му върху вече сключените договори за текущи енергийни и инфраструктурни проекти. Сред предложенията е и преценка за необходимостта от подходящи преходни механизми, които да ограничат негативния ефект върху проектите, договорени преди влизането на новия режим в сила. Предлага се също да бъде проучена възможността за индивидуално разглеждане на проекти, които са пряко зависими от внос на продукти, попадащи в обхвата на регламента. Това би се отнасяло до стратегически енергийни и инфраструктурни проекти от национално или европейско значение, при които необходимите материали не могат да бъдат осигурени от европейски производители. Подобен механизъм би позволил да бъдат постигнати целите на новата европейска политика за регулиране на вноса на стомана, без да се създават допълнителни пречки пред навременното изпълнение на обществено значими проекти. В същото време това би допринесло за гарантиране на сигурността на доставките, енергийната сигурност и конкурентоспособността на европейската икономика. В свое становище по темата, позиция изрази и европейската асоциация Build Europe, която предупреждава за сериозен риск от повишаване на цените на вложените материали при планирането на проектите, което би довело до дестабилизация на вече планирани проекти и договорени разходни рамки. От асоциацията предлагат оценката на риска за сигурността на доставките да се извършва спрямо спецификите на различните пазари и конкретни продукти, а не въз основа на общи данни за производствения капацитет.
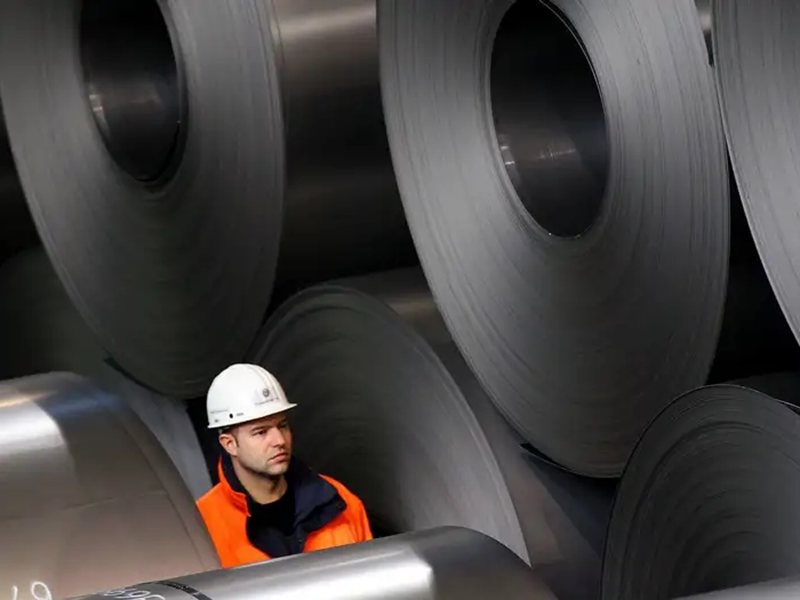
Европейските ограничения за внос на стомана поставят под риск строителството на стратегически енергийни и инфраструктурни проекти
Новият режим на Европейския съюз за внос на стомана от трети страни създава сериозни рискове за реализацията на стратегически енергийни и инфраструктурни проекти. Новите по-ниски тарифни квоти и по-високи мита могат да окажат пряк натиск върху цените, сроковете за изпълнение и договорните условия...
Източник: 24 часа
Виж оригиналната статия